EDUCACIÓN · SEGUROS
¿Por qué el seguro más barato podría terminar costándote más?
Cuando dos seguros parecen ofrecer lo mismo, elegir el de menor precio resulta tentador. El problema aparece cuando la comparación se limita a la prima y deja fuera condiciones que pueden cambiar cuánto pagas o qué apoyo recibirías ante un evento cubierto. Un seguro de menor costo no es necesariamente una mala elección, pero sí merece una comparación completa.
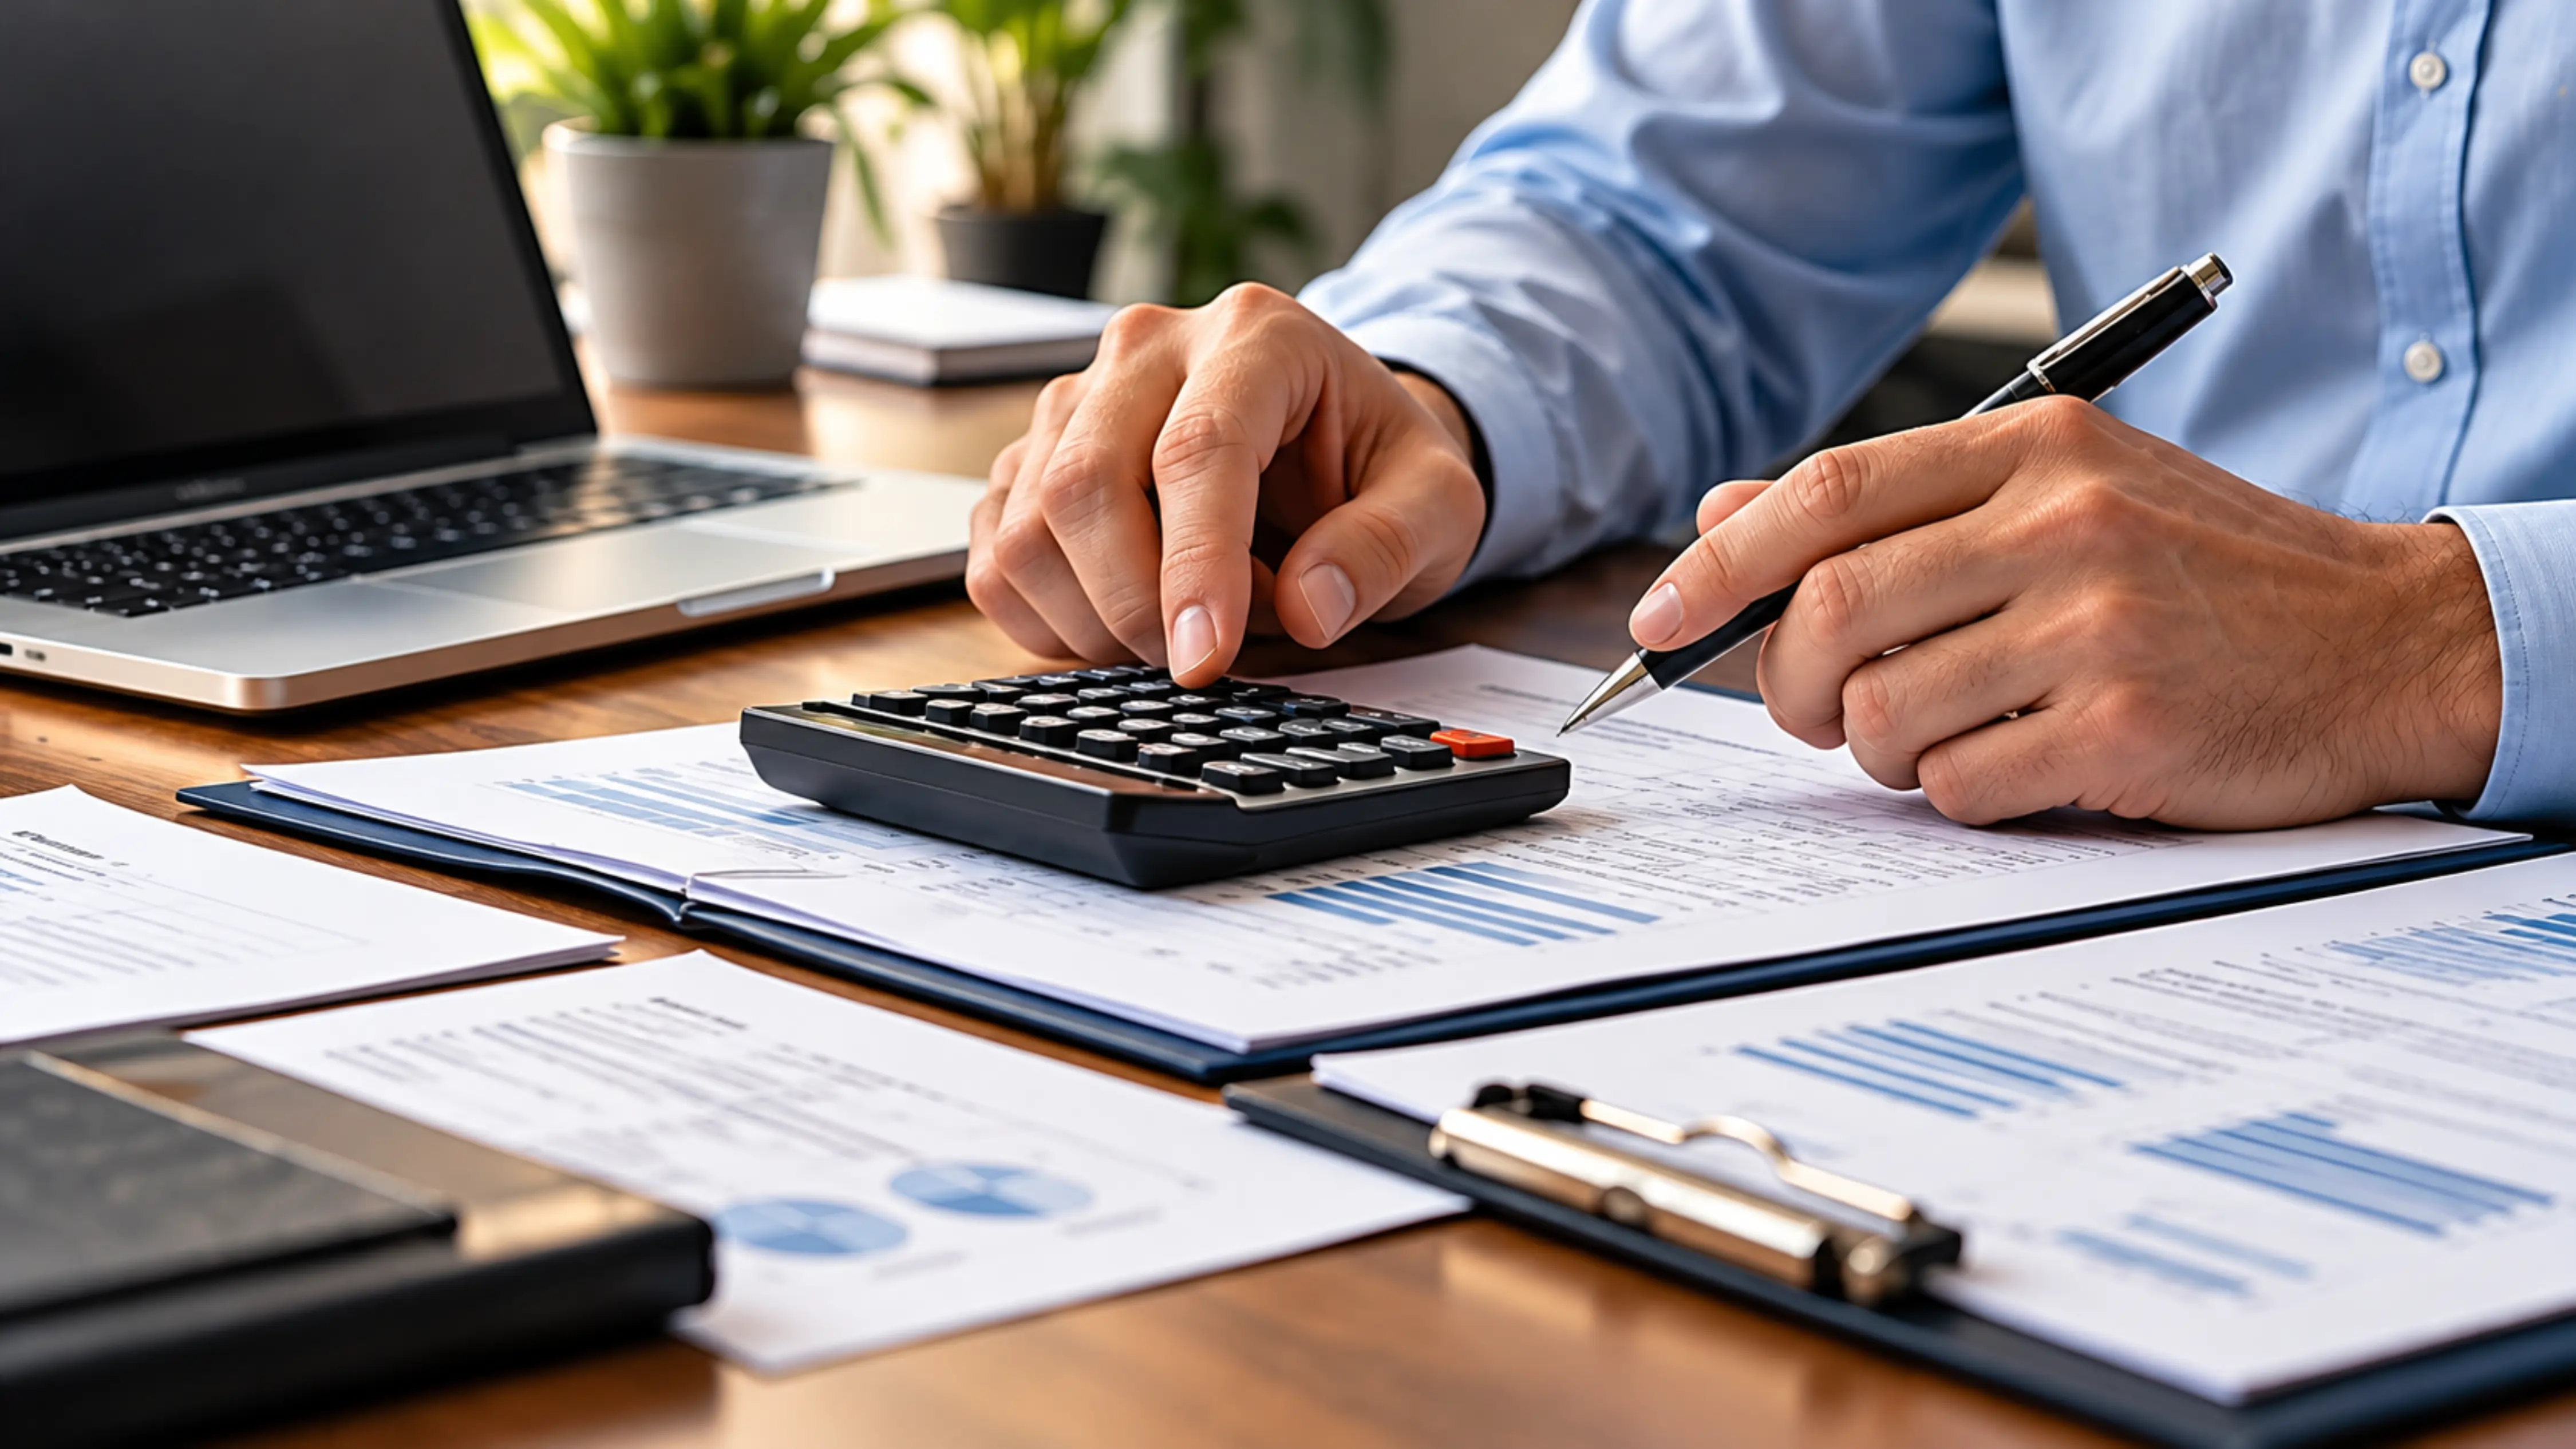
El precio es solo una parte
La prima es el costo de contratar la póliza, pero no describe por sí sola los riesgos cubiertos. Dos opciones pueden tener precios distintos porque también difieren en límites, deducibles, servicios, exclusiones o requisitos.
Deducible: lo que puede quedar a tu cargo
En términos generales, el deducible es una cantidad o proporción que corresponde asumir al asegurado en ciertos supuestos, conforme al contrato. Un deducible más alto puede acompañarse de una prima menor, pero también cambia el desembolso potencial si ocurre un siniestro cubierto.
Coaseguro y participación en gastos
En productos donde exista coaseguro, como algunos seguros médicos, es necesario comprender cómo se calcula y si existen topes o condiciones particulares. No basta con mirar una cifra aislada.
Exclusiones y periodos de espera
Algunos eventos, circunstancias o tratamientos pueden estar excluidos o sujetos a periodos de espera. Esas condiciones deben leerse antes de contratar, especialmente si responden a preocupaciones concretas del asegurado.
Suma asegurada y sublímites
La cifra principal de cobertura no siempre significa que cualquier gasto o daño esté amparado hasta ese monto. Pueden existir límites por concepto, evento o tipo de bien, además de otras condiciones contractuales.
Cómo comparar de manera útil
Pide que las alternativas se expliquen bajo escenarios equivalentes: mismo riesgo, condiciones comparables, deducibles, límites y exclusiones identificadas. Pregunta qué cambia realmente entre una opción y otra y cuáles son las consecuencias de esas diferencias.
¿Entonces conviene el más caro?
No necesariamente. La decisión adecuada depende de necesidades, presupuesto, tolerancia al riesgo y condiciones del contrato. El objetivo es elegir con información, no asumir que precio alto o bajo equivale a mejor protección.
ORIENTACIÓN EN SEGUROS
¿Tienes dos cotizaciones y no sabes qué diferencias importan?
Podemos ayudarte a identificar qué conceptos conviene comparar y facilitarte orientación con un agente de seguros autorizado.
SOLICITAR ORIENTACIÓNNota editorial: contenido informativo. La disponibilidad y alcance de coberturas están sujetos a los términos de cada póliza y a la valoración de un agente autorizado.